
Résumé Exécutif
La filière anacarde en Côte d’Ivoire a connu une croissance remarquable, consolidant la position du pays en tant que premier producteur et exportateur mondial de noix de cajou brutes. La production est passée de 500 000 tonnes en 2013 à plus de 1,2 million de tonnes en 2023 , une expansion directement attribuable aux réformes stratégiques initiées en 2013. Ce secteur est un pilier de l’économie ivoirienne, contribuant à 7 % du PIB national et constituant la troisième source de revenus agricoles. Il soutient environ 2 millions de personnes, principalement dans les régions septentrionales plus défavorisées, où il est devenu la principale source de revenus monétaires en milieu rural.
Un changement stratégique majeur est l’accent mis sur la transformation locale, avec l’objectif ambitieux de transformer 50 % de la production nationale d’ici 2030. Des progrès significatifs ont été réalisés, le taux de transformation local passant de moins de 5 % en 2018 à 30 % en 2024 , avec 344 000 tonnes transformées cette année-là. Cette dynamique a généré plus de 15 000 emplois directs en 2024, dont 70 % occupés par des femmes.
Malgré cette trajectoire positive, le secteur fait face à des défis importants, notamment la volatilité des prix, les problèmes de contrôle qualité, les coûts opérationnels élevés (taxes, frais portuaires), l’accès limité au financement pour les producteurs et les petites unités de transformation, et le commerce persistant des amandes non décortiquées (borma kernels) qui réduit la capture de valeur. Des préoccupations environnementales liées à la déforestation due à l’expansion agricole sont également notées.
Les opportunités résident dans une industrialisation accrue, la diversification des sous-produits de l’anacarde, l’attraction d’investissements étrangers supplémentaires et le renforcement de l’accès aux marchés grâce à l’amélioration de la qualité et de la certification. Les perspectives pour 2025 et au-delà restent favorables, grâce au soutien gouvernemental continu, à l’inauguration de nouvelles unités de transformation et aux partenariats internationaux qui renforcent la capacité et la valeur ajoutée du secteur.
Introduction : La Filière Anacarde de Côte d’Ivoire – Une Puissance Mondiale
La Côte d’Ivoire a fermement établi sa position en tant que leader mondial de la production de noix de cajou brutes, avec une production dépassant le million de tonnes en 2023. Le pays est également le premier exportateur mondial de noix de cajou brutes. Ce secteur ne se limite pas à une simple matière première agricole ; il représente un pilier stratégique pour le développement économique national et la réduction de la pauvreté, en particulier dans les zones rurales.
La filière anacarde est la troisième source de revenus du secteur agricole ivoirien et contribue de manière significative à hauteur de 7 % au PIB national. Son importance socio-économique est considérable, car elle soutient directement environ 2 millions de personnes et est devenue la principale source de revenus monétaires dans les régions septentrionales, plus défavorisées du pays. L’orientation stratégique actuelle du pays vers la transformation locale vise à accroître la capture de valeur et à créer des emplois durables, renforçant ainsi l’économie nationale.
Trajectoire Historique et Croissance Remarquable
La culture de l’anacarde en Côte d’Ivoire remonte à la fin des années 1950, initialement introduite comme mesure de lutte contre la dégradation des sols due à la déforestation. Cependant, c’est au cours de la dernière décennie que la production a connu une croissance exponentielle. De 500 000 tonnes en 2013, la production nationale a bondi à 1 225 935 tonnes en 2023. Cette augmentation est particulièrement impressionnante, considérant que la production était de 450 000 tonnes avant les réformes de 2013.
Cette croissance spectaculaire est directement attribuée aux réformes de 2013 relatives à la filière coton-anacarde. Avant ces réformes, le développement de la culture de l’anacarde s’était opéré de manière autonome, avec un intérêt tardif de l’État après 2000, sans stratégie réelle de structuration de la filière ni de soutien technique. La transformation de ce secteur désorganisé en un leader mondial illustre la capacité des politiques gouvernementales et des réformes structurelles à stimuler la production agricole. Les actions étatiques subséquentes, telles que l’établissement de prix planchers pour les producteurs , la mise en place de périodes exclusives pour les transformateurs locaux , l’attraction d’investissements étrangers et le soutien d’institutions comme la Banque Mondiale , ont toutes contribué à ce succès. La cohérence et la vision à long terme de cette stratégie, appuyée par des cadres réglementaires comme le Conseil du Coton et de l’Anacarde , ont permis de transformer un secteur en développement autonome en une filière agricole de premier plan à l’échelle mondiale.
En 2017, la production ivoirienne avait déjà atteint 711 000 tonnes, représentant 23 % de la production mondiale. En 2022, elle dépassait les 1,2 million de tonnes. Pour 2024, bien que la production mondiale ait été mitigée avec des récoltes inférieures aux prévisions en Afrique de l’Ouest et en Inde, la Côte d’Ivoire a réussi à transformer 350 000 tonnes, soit 30 % de sa récolte nationale. Les prévisions initiales pour 2025 sont encourageantes, anticipant des récoltes normales à bonnes en Afrique de l’Ouest, y compris en Côte d’Ivoire. La prévision de production nationale pour 2025 est de 1,15 million de tonnes.
Le tableau suivant illustre l’évolution de la production et de la transformation de l’anacarde en Côte d’Ivoire :
Tableau 1 : Tendances de la Production et de la Transformation de l’Anacarde en Côte d’Ivoire (2013-2025)
| Année | Production Brute (tonnes) | Transformation Locale (tonnes) | Taux de Transformation Local (%) | Classement Mondial (Producteur) | Classement Mondial (Transformateur) |
| 2013 | 500 000 | N/A | N/A | N/A | N/A |
| 2016 | N/A | N/A | 6.22% | N/A | N/A |
| 2017 | 711 000 | N/A | N/A | 2ème | N/A |
| 2018 | N/A | N/A | <5% | N/A | N/A |
| 2019 | N/A | N/A | <10% | N/A | N/A |
| 2022 | >1 000 000 | N/A | N/A | 1er | N/A |
| 2023 | 1 225 935 , 1.2M | N/A | 21% | 1er | N/A |
| 2024 | N/A | 344 000 , 350 000 | 30% | 1er | 3ème |
| 2025 (Prévision/Cible) | 1 150 000 | Cible: 400 000 Actuel (Avril): 322 747 | Cible: ~34.7% Actuel (Avril): 28% | 1er | 3ème |
Contribution Économique et Impact Socio-Économique
La filière anacarde est un moteur économique majeur pour la Côte d’Ivoire, contribuant à hauteur de 7 % au PIB national. Cette proportion souligne son rôle central dans le développement économique du pays.
L’impact du secteur sur l’emploi est considérable, notamment grâce à l’accélération de la transformation locale. En 2024 seulement, plus de trente usines de transformation d’anacarde ont été inaugurées, générant plus de 15 000 emplois directs. Il est particulièrement notable que 70 % de ces postes sont occupés par des femmes , ce qui démontre une forte composante d’inclusion sociale. La création de ces emplois, en particulier pour les femmes dans les zones rurales, va au-delà des simples chiffres économiques. Elle a des implications sociétales profondes. En offrant des emplois stables et formels, le secteur contribue à l’amélioration du bien-être des ménages, à un meilleur accès à l’éducation pour les enfants (grâce à des revenus disponibles pendant les périodes critiques) et potentiellement à une plus grande égalité des sexes au sein des foyers et des communautés. Cela génère un puissant effet multiplicateur social, rendant la croissance économique plus équitable et durable.
Le secteur de l’anacarde est une source de revenus primordiale pour les petits agriculteurs et est vital pour les quelque 2 millions de personnes qui en dépendent, en particulier dans les régions septentrionales plus pauvres, où il est devenu la principale source de revenus monétaires. Il fournit des revenus pendant les saisons creuses, lorsque les autres cultures ne sont pas disponibles, contribuant ainsi à la sécurité alimentaire des ménages et au financement de la scolarisation des enfants.
Les revenus d’exportation de l’anacarde ont été estimés à 800 millions de dollars en 2017 et ont atteint 961 millions de dollars en 2021. L’anacarde se classe comme le troisième produit d’exportation le plus important pour la Côte d’Ivoire, après le cacao et les produits pétroliers raffinés, et bien avant le caoutchouc, le coton et le café. Les flux financiers générés par la commercialisation de l’anacarde ont également entraîné une augmentation significative des recettes de l’État. Cependant, il est important de noter que des prélèvements élevés, tels que le Droit Unique de Sortie (DUS) de l’ordre de 10 000 F.CFA la tonne (soit environ 16 500 FCFA la tonne au total), sont également identifiés comme un défi pour les exportateurs.
Tableau 2 : Contributions Économiques de la Filière Anacarde Ivoirienne
| Métrique Économique | Valeur/Chiffre | Année/Période de Référence | Source |
| Contribution au PIB National | 7% | Actuel | |
| Classement en Revenus Agricoles | 3ème source | Actuel | |
| Personnes Impliquées | ~2 millions | N/A | |
| Emplois Directs Créés (2024, nouvelles usines) | >15 000 | 2024 | |
| Part des Femmes dans les Nouveaux Emplois (2024) | 70% | 2024 | |
| Valeur Totale des Exportations | 800 millions USD | 2017 | |
| Valeur Totale des Exportations | 961 millions USD | 2021 | |
| Classement dans les Exportations Nationales | 3ème (après cacao, produits pétroliers raffinés) | N/A | |
| Augmentation des Recettes de l’État | Augmentation significative des flux financiers de commercialisation de l’anacarde | 2007-2015 |
Impératif Stratégique : Accélérer la Transformation Locale
L’ambition nationale de la Côte d’Ivoire est claire : transformer localement 50 % de sa production brute d’anacarde d’ici 2030. Cet objectif représente une augmentation significative par rapport aux taux historiques, qui étaient inférieurs à 5 % en 2018 , moins de 10 % en 2019 et de 6,22 % en 2016.
Des progrès notables ont été réalisés dans le taux de transformation, qui a atteint 21 % en 2023 et 30 % en 2024 , avec 344 000 tonnes transformées cette année-là. Cette performance positionne la Côte d’Ivoire au 3ème rang mondial des transformateurs, derrière le Vietnam et l’Inde. Pour la campagne 2025, l’objectif est de transformer 400 000 tonnes, soit environ 34,7 % de la récolte totale prévue de 1,15 million de tonnes. En avril 2025, 36 usines de transformation actives avaient déjà déchargé 322 747 tonnes de noix de cajou brutes, atteignant 80 % de l’objectif annuel de transformation.
Cette poussée agressive en faveur de la transformation locale n’est pas seulement une question de gains économiques marginaux ; il s’agit d’une politique d’industrialisation nationale stratégique. Elle vise à réduire la vulnérabilité du pays face à la volatilité des prix des matières premières brutes et à la dépendance vis-à-vis de quelques grands acheteurs internationaux. En transformant davantage localement, la Côte d’Ivoire cherche à maximiser la capture de valeur, en retenant une plus grande part des marges bénéficiaires qui reviennent actuellement aux transformateurs au Vietnam et en Inde. Cette stratégie est également axée sur la création d’emplois durables et de meilleure qualité au sein du pays, en particulier pour les femmes , favorisant ainsi une croissance inclusive. Enfin, elle permet au pays de construire une identité de marque pour ses produits transformés et de potentiellement développer un « label d’origine ». Cette démarche représente un effort actif pour passer du statut de simple fournisseur de matières premières à celui de producteur à valeur ajoutée, renforçant ainsi la position résiliente du pays sur le marché mondial de l’anacarde.
Le gouvernement a mis en œuvre plusieurs mécanismes de soutien :
- Période Exclusive : Une période exclusive a été instaurée pour les transformateurs locaux (du 24 janvier au 15 mars 2025) afin de leur garantir un accès prioritaire aux noix brutes avant l’ouverture du marché à l’exportation. Cette mesure vise à maximiser la valorisation de la production locale.
- Prix Plancher Producteur : La campagne 2025 a débuté avec un prix plancher de 425 F CFA/kg pour les producteurs , soit une augmentation de 54 % par rapport aux prix de 2024 , dans le but de soutenir les agriculteurs.
- Promotion des Investissements : Le gouvernement promeut activement les investissements dans le secteur.
Des investissements clés et de nouvelles unités de transformation sont en cours de développement :
- Nouvelles Usines : L’année 2024 a vu l’ouverture de nouvelles unités, dont Ecocajou à Odiénné (capacité de 15 000 tonnes/an) et Pan African Agro Commodities (PAAC) à Boundiali (capacité initiale de 18 000 tonnes, avec un potentiel d’expansion à 150 000 tonnes).
- Futures Extensions : Katiola devrait accueillir une nouvelle usine de transformation d’anacarde en 2026.
- Investissements Étrangers : Des accords totalisant 28 millions de dollars ont été signés avec trois entreprises étrangères en septembre 2024, et la société émiratie Rosyson prévoit un investissement de 24 millions de dollars pour une usine de 60 000 tonnes/an. Ces investissements témoignent de l’engagement croissant des acteurs étrangers dans la modernisation du secteur ivoirien.
La transformation locale est perçue comme essentielle pour capturer une plus grande part de la valeur ajoutée et créer des milliers d’emplois, renforçant ainsi l’économie ivoirienne.
Dynamique de la Chaîne de Valeur et Acteurs Clés
La chaîne de valeur de l’anacarde en Côte d’Ivoire comprend plusieurs étapes essentielles : la production, la collecte, la commercialisation, la transformation et l’exportation.
- Producteurs : Plus de 500 000 ménages agricoles sont impliqués dans la culture de l’anacarde, principalement dans le nord du pays. Une contrainte majeure est leur faible niveau d’organisation, avec seulement 1 % des producteurs interrogés appartenant à un groupe formel ou une coopérative. Ce manque d’organisation les désavantage lors des négociations de prix et limite leur accès au financement. Ils sont également confrontés à des défis liés aux coûts de production, au manque de connaissances en matière de contrôle qualité et à l’analphabétisme.
- Collecteurs/Pisteurs/Acheteurs : Ces intermédiaires relient les producteurs aux marchés plus importants. Ils rencontrent des problèmes de financement, d’instabilité des prix et de qualité des noix brutes. Le système est souvent mal structuré et contrôlé, avec l’intervention d’individus non autorisés.
- Transformateurs : Les transformateurs locaux sont essentiels pour la valeur ajoutée. Le pays compte 36 usines de transformation actives. Parmi les acteurs majeurs, locaux et étrangers, figurent Olam Food Ingredients (ofi) et Dorado Ivory , ainsi qu’Ecocajou, PAAC et Rosyson. Les transformateurs sont confrontés aux coûts élevés des équipements, aux droits de douane, à l’accès à des matières premières de qualité et au financement.
- Exportateurs : La Côte d’Ivoire est le premier exportateur de noix de cajou brutes. Les exportateurs sont confrontés à des coûts d’exploitation élevés, à des taxes (DUS) et à des frais portuaires, ce qui les rend moins compétitifs que leurs homologues des pays voisins et peut entraîner une fuite des produits.
Malgré sa position de leader mondial dans la production de noix de cajou brutes, la Côte d’Ivoire a historiquement exercé un contrôle limité sur les segments les plus rentables de la chaîne de valeur mondiale de l’anacarde. Une part substantielle de la valeur ajoutée et des avantages économiques associés (emplois, profits plus élevés, développement de la marque) est capturée par les pays importateurs et transformateurs, comme le Vietnam et l’Inde, vers lesquels 78,5 % des noix brutes ivoiriennes étaient exportées en 2021 pour y être transformées. Le secteur manque de contrôle sur la commercialisation du produit final (amandes décortiquées), car il est dominé par des entreprises exportatrices qui transforment les noix brutes dans leurs unités à l’étranger. Cette dépendance signifie que les prix sur les marchés internationaux sont souvent fixés par ces entreprises sans négociation avec les opérateurs locaux. La « fuite des produits » vers des pays voisins comme le Ghana, en raison des coûts portuaires et des taxes élevés en Côte d’Ivoire , complique davantage ce contrôle. L’augmentation du commerce des amandes non décortiquées (borma kernels) signifie également que l’Afrique de l’Ouest ne bénéficie pas pleinement des avantages d’une transformation complète. La dynamique actuelle de transformation agressive est une tentative directe de corriger ce déséquilibre historique, en réaffirmant le contrôle national sur cette matière première agricole majeure et en visant une plus grande souveraineté économique.
Le cadre institutionnel et les organismes de réglementation jouent un rôle crucial :
- Conseil du Coton et de l’Anacarde : Organisme de réglementation clé, responsable de la gestion du secteur, y compris la fixation des prix planchers et la promotion de la transformation.
- ARECA (Autorité de Régulation du Coton et de l’Anacarde) : Une autre autorité de régulation.
- FIRCA (Fonds Interprofessionnel pour la Recherche et le Conseil Agricole) : Impliqué dans la recherche et le conseil agricole.
- FENOPACI, RENACOPACI, APACI : Organisations de producteurs, bien que l’organisation des producteurs reste un défi.
- Banque Mondiale : Apporte un soutien financier significatif (par exemple, un prêt de 200 millions de dollars en 2018) pour la productivité, la qualité et le développement de la transformation.
- Alliance Africaine de Cajou (ACA) : Une alliance industrielle qui a soulevé des préoccupations concernant les prélèvements.
Défis et Contraintes au Développement Durable
Malgré son essor, la filière anacarde en Côte d’Ivoire est confrontée à plusieurs défis et contraintes qui peuvent entraver son développement durable.
Problèmes de Production et de Qualité
L’utilisation de semences non sélectionnées et de systèmes de production traditionnels limite la productivité et la qualité des noix. La majorité des producteurs ne bénéficie pas d’un soutien technique adéquat ni de formations aux techniques de contrôle qualité. Les pratiques post-récolte insuffisantes, le manque d’équipements adaptés et les mauvaises conditions de manipulation et de stockage (par exemple, l’utilisation de sacs en nylon au lieu de sacs en jute) entraînent une détérioration de la qualité et des pertes de quantité. La récolte de noix immatures est également un problème récurrent. Ces facteurs contribuent à de faibles rendements après transformation.
Volatilité du Marché et des Prix
Les prix sont instables et souvent non respectés par les exportateurs, ce qui crée une incertitude financière pour les producteurs et les autres acteurs de la chaîne. La fixation d’un prix plancher de 425 FCFA/kg pour 2025, bien que favorable aux producteurs, pourrait dissuader les acheteurs. Le secteur est dépendant des acheteurs pour la fixation des prix, sans mécanisme permettant aux opérateurs de mieux négocier. La dépendance historique vis-à-vis de l’Inde comme unique acheteur a conduit à des stocks invendus. Bien qu’une diversification vers le Brésil et la Chine soit en cours , la dynamique du marché reste sensible aux acteurs majeurs comme le Vietnam.
Barrières au Financement et à l’Investissement
Les producteurs et les coopératives ont des difficultés à accéder au crédit en raison du manque de garanties (comme les droits de propriété foncière) et du manque de confiance des banques dans le secteur. Les petites unités de transformation manquent également de capacité financière. Les équipements de transformation sont extrêmement coûteux, et les droits de douane sont élevés.
Goulots d’Étranglement en Infrastructures et Logistique
Les coûts de transport sont élevés, et l’état des routes, souvent médiocre, ainsi que le vieillissement des véhicules, entraînent des pertes de stock et des retards. Le harcèlement routier complique davantage le transport. La lenteur des processus portuaires et les retards dans les procédures d’exportation conduisent à la congestion des produits, à la détérioration de la qualité et à des coûts supplémentaires. Les coûts portuaires élevés rendent les exportations ivoiriennes moins compétitives.
Problèmes Réglementaires et Organisationnels
Des taxes et prélèvements élevés (par exemple, le DUS de 16 500 FCFA/tonne) réduisent la compétitivité des produits ivoiriens par rapport à ceux des pays voisins, encourageant la fuite des produits. Le faible niveau d’organisation des producteurs (seulement 1 % dans des groupes formels) affaiblit leur pouvoir de négociation et leur accès aux soutiens. Le système de commercialisation interne est mal structuré et contrôlé, avec des acheteurs non autorisés qui déstabilisent le secteur. Les coûts élevés de certification pour les producteurs et les petites unités limitent leur capacité à se conformer aux normes internationales.
Concurrence des Exportations de Noix Brutes et du Commerce des Amandes Borma
Historiquement, la vente de noix brutes à l’exportation était plus rentable et moins risquée que la transformation locale. L’augmentation du commerce des amandes non décortiquées (borma kernels) signifie que l’Afrique de l’Ouest ne bénéficie pas pleinement des avantages d’une transformation complète, tels que la création d’emplois et les recettes fiscales. Le Vietnam a importé plus de 100 000 tonnes de borma kernels en 2024.
Préoccupations Environnementales et Sociales
L’expansion de la culture de l’anacarde a contribué à une déforestation significative, la Côte d’Ivoire ayant perdu près de 90 % de ses forêts au cours des 30 dernières années. Cela soulève des préoccupations concernant la dégradation de l’environnement et la perte de biodiversité. Dans certaines régions, l’expansion de l’anacarde a entraîné une diminution des cultures vivrières, soulevant des inquiétudes quant à l’insécurité alimentaire et aux conflits fonciers. De plus, les jeunes s’intéressent davantage à la transformation qu’à la production en raison des faibles revenus. Enfin, les femmes, bien que majoritaires dans la main-d’œuvre de transformation, ont un accès limité à la formation technique et managériale.
La croissance rapide du secteur de l’anacarde en Côte d’Ivoire, bien qu’économiquement impressionnante, présente un défi majeur : garantir que cette croissance soit véritablement durable sur les plans environnemental, social et économique. Si des politiques robustes ne sont pas mises en place pour lutter contre la déforestation, améliorer l’organisation des producteurs, assurer une juste rémunération et fournir un accès équitable aux ressources et à la formation, le secteur risque d’aggraver la dégradation environnementale et d’accroître les disparités de richesse. Cela compromettrait à terme sa viabilité à long terme et le bien-être de ses principaux acteurs, les agriculteurs. Une approche holistique est donc nécessaire pour équilibrer les objectifs économiques avec la gestion environnementale et l’équité sociale.
Opportunités pour une Compétitivité et une Valeur Ajoutée Accrues
Malgré les défis, la filière anacarde ivoirienne regorge d’opportunités pour renforcer sa compétitivité et sa valeur ajoutée.
Industrialisation Poussée et Diversification des Produits
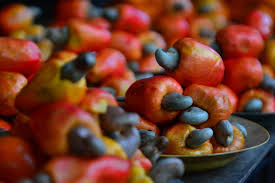
Le potentiel d’augmentation du taux de transformation est encore considérable. La valorisation des sous-produits, tels que la pomme de cajou, la coque et les brisures d’amandes, est largement sous-exploitée. Le liquide de la coque de noix de cajou (CNSL), par exemple, peut être utilisé dans des applications industrielles, créant des emplois bien rémunérés, principalement pour les femmes. La transformation de la pomme de cajou en vin, jus ou autres liqueurs représente également une opportunité inexploitée de création d’emplois. L’exploitation intégrale de ces sous-produits représente une opportunité significative d’appliquer les principes de l’économie circulaire au sein du secteur. Cela créerait de nouvelles sources de revenus au-delà de la simple noix, augmentant ainsi la rentabilité globale et la résilience de l’industrie. De plus, cela générerait une gamme plus large d’opportunités d’emploi, potentiellement dans des domaines de compétences différents (par exemple, la transformation alimentaire, l’extraction chimique), diversifiant davantage le marché du travail et renforçant l’autonomie de segments plus larges de la population, en particulier les femmes. Enfin, cela minimiserait les déchets générés pendant la transformation de l’anacarde, contribuant ainsi à la durabilité environnementale et potentiellement à la réduction de la pollution. Ce passage d’un modèle linéaire de « produire-transformer-jeter » à un modèle plus circulaire est une voie clé pour une croissance durable et innovante, alignant le secteur sur les tendances mondiales de production responsable. La transformation artisanale offre également des opportunités de valeur ajoutée.
Attraction et Mobilisation des Investissements Directs Étrangers
L’intérêt croissant des entreprises étrangères, comme en témoignent les récents accords avec PAAC et Rosyson, démontre un engagement accru dans la modernisation du secteur. En tant que premier producteur, la Côte d’Ivoire offre des opportunités d’investissement attractives, notamment avec l’objectif de transformer 100 % de sa production.
Expansion de l’Accès aux Marchés et Renforcement des Partenariats Internationaux
Au-delà des marchés traditionnels (Inde, Vietnam), des marchés émergents comme le Brésil, la Chine, la Russie et le Japon offrent de nouvelles perspectives d’exportation. Les acheteurs européens manifestent un intérêt pour l’anacarde d’Afrique de l’Ouest en raison des coûts de fret plus faibles, de la qualité supérieure par rapport au Vietnam et de la recherche de chaînes d’approvisionnement traçables. L’éligibilité de la Côte d’Ivoire à l’African Growth and Opportunity Act (AGOA) offre également des avantages commerciaux.
Promotion de Pratiques Durables et Inclusives pour une Croissance à Long Terme
L’anacardier, en tant qu’espèce forestière, peut contribuer à la protection de l’environnement et à la lutte contre la dégradation des sols s’il est intégré dans des systèmes agricoles durables. Des projets d’agroforesterie sont déjà lancés. Le secteur a prouvé son potentiel pour améliorer les revenus des ménages et réduire la pauvreté, en particulier pendant les saisons creuses. La culture et la transformation de l’anacarde peuvent également aider à freiner l’exode rural. Une meilleure organisation des producteurs peut renforcer leur pouvoir de négociation et leur accès aux soutiens. Enfin, la mise en place de formations techniques et managériales, notamment pour les femmes, peut améliorer la productivité et les perspectives de carrière au sein du secteur.
Recommandations pour la Politique et l’Investissement
Pour assurer un développement durable et maximiser le potentiel de la filière anacarde en Côte d’Ivoire, les recommandations suivantes sont formulées à l’intention du gouvernement, du secteur privé et des partenaires au développement :
Renforcer le Soutien et l’Organisation des Producteurs
- Mettre en œuvre des programmes ciblés pour organiser les producteurs en coopératives solides et bien gérées.
- Offrir des formations complètes en techniques de production, contrôle qualité, pratiques post-récolte et gestion financière, en insistant sur l’alphabétisation fonctionnelle.
- Améliorer l’accès à des semences sélectionnées et à des techniques de production modernes pour augmenter les rendements et la qualité.
Améliorer la Capacité et la Compétitivité de la Transformation Locale
- Maintenir et étendre les incitations à la transformation locale, y compris les périodes d’approvisionnement exclusives et le soutien financier pour l’acquisition d’équipements.
- Réduire les droits de douane élevés sur les équipements de transformation pour encourager l’investissement.
- Développer des politiques fiscales concrètes et fiables pour rendre la transformation locale plus rentable que l’exportation de noix brutes.
- Investir dans la recherche et le développement de technologies de transformation efficaces et dans la valorisation des sous-produits.
Améliorer l’Accès au Marché et la Stabilité des Prix
- Renforcer les mécanismes de négociation des prix et assurer le respect des prix planchers pour les producteurs.
- Développer un système d’information transparent sur les prix du marché et les tendances.
- Promouvoir un « label d’origine » pour l’anacarde ivoirienne afin de renforcer l’image de marque et la reconnaissance sur les marchés internationaux.
- Rechercher activement de nouveaux marchés internationaux et renforcer les relations avec les acheteurs existants.
Aborder les Infrastructures et la Logistique
- Investir dans l’amélioration des infrastructures routières reliant les zones de production aux unités de transformation et aux ports.
- Moderniser les flottes de transport et les installations de stockage pour réduire les pertes et les retards.
- Rationaliser les processus portuaires et réduire les obstacles administratifs et les coûts liés à l’exportation.
Favoriser des Pratiques Durables et Inclusives
- Mettre en œuvre et faire respecter des politiques de lutte contre la déforestation liée à l’expansion de l’anacarde, en promouvant des pratiques agroforestières durables.
- Assurer une répartition équitable des bénéfices tout au long de la chaîne de valeur, en mettant l’accent sur les petits producteurs et les femmes.
- S’attaquer au problème du commerce des amandes borma pour maximiser la capture de valeur ajoutée dans le pays, potentiellement par des mesures réglementaires comme des taxes à l’exportation.
- Faciliter l’accès au financement pour tous les acteurs, éventuellement par le biais d’instruments de financement agricole spécialisés ou de fonds de garantie.
Tableau 3 : Défis Clés et Recommandations Stratégiques pour la Filière Anacarde Ivoirienne
| Catégorie de Défi | Contrainte Spécifique | Impact | Recommandation Proposée |
| Production & Qualité | Utilisation de semences non sélectionnées, systèmes traditionnels | Limite la productivité, les rendements et la qualité | Promouvoir la R&D sur les plants d’anacardier, soutenir les services de vulgarisation et les transferts de technologie |
| Manque de soutien technique et de formation en contrôle qualité | Qualité des noix non optimale, refus d’achat à prix fixe | Fournir une formation complète en pratiques agricoles et post-récolte | |
| Marché & Prix | Instabilité des prix, dépendance vis-à-vis des acheteurs | Incertitude financière, pouvoir de négociation limité | Renforcer les mécanismes de négociation, assurer le respect des prix planchers, développer des systèmes d’information marché transparents |
| Financement & Investissement | Accès limité au financement pour producteurs/coopératives/petits transformateurs | Entrave l’entretien des vergers, limite l’acquisition de stocks, déstabilise les transformateurs | Faciliter l’accès au capital d’investissement et aux instruments de gestion des risques (ex: garanties) |
| Coût élevé des équipements de transformation et droits de douane | Décourage l’investissement, faible taux de transformation | Réduire les droits de douane, mettre en place des incitations financières pour l’équipement | |
| Infrastructures & Logistique | Coûts de transport élevés, routes médiocres, congestion portuaire | Pertes de stock, retards, augmentation des coûts d’exploitation | Financer la réhabilitation des routes de desserte, rationaliser les processus portuaires, investir dans le stockage et la logistique |
| Réglementation & Opérationnel | Parafiscalité élevée et coûts portuaires | Réduction de la compétitivité, fuite des produits vers les pays voisins | Réviser les structures fiscales pour assurer la compétitivité, améliorer l’efficacité réglementaire |
| Désorganisation des producteurs | Faible pouvoir de négociation, difficulté d’accès aux soutiens | Mettre en œuvre des programmes pour organiser les producteurs en coopératives solides | |
| Contrôle de la Chaîne de Valeur | Essor du commerce des amandes borma, rentabilité de l’exportation brute | Réduit la capture de valeur ajoutée dans le pays, la création d’emplois et les recettes fiscales | Mettre en œuvre des politiques pour décourager le commerce des amandes borma (ex: taxes à l’exportation), rendre la transformation locale plus rentable |
| Environnemental & Social | Déforestation due à l’expansion de la culture | Dégradation environnementale, perte de biodiversité | Promouvoir les pratiques agroforestières durables, planifier l’utilisation des terres |
| Accès limité à la formation technique et managériale pour les femmes | Limite l’avancement professionnel, perpétue les inégalités | Développer des programmes de formation ciblés pour les femmes dans les techniques de transformation avancées et la gestion |
Conclusion : Tracer l’Avenir de l’Industrie Ivoirienne de l’Anacarde
La filière anacarde de Côte d’Ivoire se trouve à un moment charnière de son développement. Ayant atteint un leadership mondial dans la production brute, elle démontre désormais un engagement fort envers la transformation locale. Sa contribution au PIB, à l’emploi et aux revenus ruraux souligne son rôle vital dans le développement national.
L’objectif ambitieux de transformer 50 % de la production d’ici 2030, soutenu par les politiques gouvernementales, l’aide internationale et les investissements étrangers, marque un virage stratégique clair vers une plus grande valeur ajoutée et l’industrialisation. Cette orientation vise à renforcer la résilience économique du pays en réduisant sa dépendance aux marchés des matières premières brutes et en maximisant les bénéfices internes.
La pleine réalisation du potentiel de ce secteur exige des efforts soutenus pour surmonter les défis persistants liés à la qualité, à la volatilité des marchés, au financement, aux infrastructures et à l’impact environnemental. Une approche globale, intégrant la croissance économique à l’équité sociale et à la durabilité environnementale, sera cruciale pour tracer un avenir prospère et résilient pour l’industrie ivoirienne de l’anacarde. Cela implique d’autonomiser les producteurs, d’optimiser l’ensemble de la chaîne de valeur et de diversifier les produits au-delà de la simple amande.